Case Study · Reserba at bank settlement
USDC at ang SVB Weekend: Depeg noong Marso 2023
Noong Marso 2023, nagdulot ng pangamba sa USDC ang deposito ng Circle sa bumagsak na Silicon Valley Bank. Ipinapaliwanag dito ang mekanismo ng depeg at ang epekto ng tugon ng pamahalaan. Para sa may gastusin sa piso, mahalaga ring suriin ang FX at access sa sariling provider.
Anong nilalaman
- TL;DR — ano ang nangyari
- Background — buong reserba vs. kakayahang magbayad agad
- Timeline ayon sa opisyal na dokumento (Marso 10-13, 2023)
- Ano ang kailangang suriin ng Filipino holder
- Mga panganib na hindi sakop ng reserve report
- Huwag husgahan ang desisyon noon gamit ang presyo ngayon
- Pagkatapos ng SVB — ano ang dapat bantayan
- FAQ
TL;DR — ano ang nangyari
- Marso 10, 2023: Isinara ang Silicon Valley Bank (SVB) at naging receiver ang FDIC. Naging hindi tiyak kung kailan at paano makukuha ng mga depositor ang perang lampas sa insured na halaga.
- Sa weekend na iyon: Ayon sa Circle, $3.3 bilyon ng USDC reserve ang nakadeposito sa SVB — mga 8% ng kabuuang reserve noon. Nag-trade ang USDC nang mas mababa sa $1 habang hindi pa ma-access ang depositong iyon.
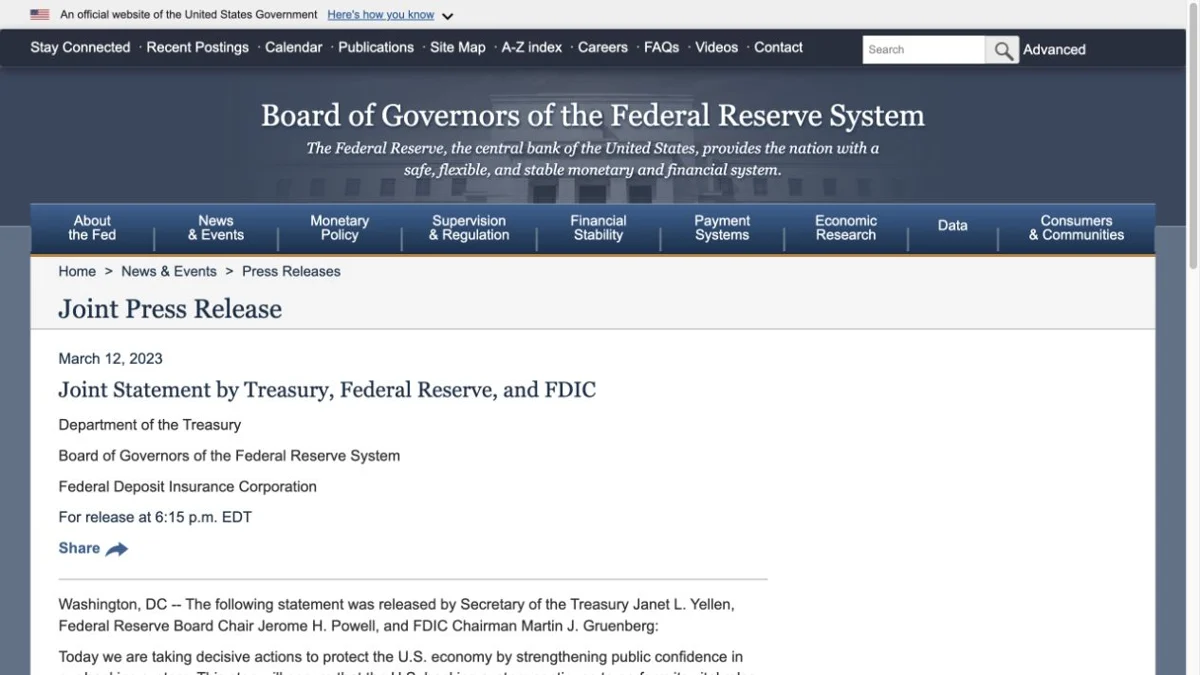
- Marso 12, 6:15 PM EDT: Inanunsyo ng US Treasury, Federal Reserve at FDIC na protektado ang lahat ng depositor ng SVB, may access sa pondo simula Marso 13.
- Marso 13: Sinabi ng Circle na magagamit na ang deposito nito sa SVB pagbukas ng mga bangko.
Ang protektadong deposito sa bangko ay hindi nangangahulugang may deposit insurance ang USDC mismo. Mahalagang maintindihan ito ng bawat Filipino na may stablecoin exposure.
Background — buong reserba vs. kakayahang magbayad agad
Umaasa ang USDC sa off-chain na reserba, bank settlement at redemption sa issuer para manatiling naka-peg. Kahit ipakita ng isang report na sa isang petsa ay hindi bababa sa circulating supply ang halaga ng reserba, hindi nito ginagarantiya na bawat dolyar na cash ay mailalabas agad sa ibang petsa.
Ayon sa event statement ng Circle, $3.3 bilyon ang deposito sa SVB, mga 8% ng kabuuang USDC reserve noon. Ang iba pang reserba na inilahad nito noong Marso 11 ay pangunahing short-term US Treasury at cash. Ang denominator na ito ay ang kabuuang reserba noon; hindi ito dapat ihalo sa market value ng ibang petsa, at lalong hindi magagamit para kalkulahin ang isang tiyak na "floor price" sa secondary market.
May buwanang USDC reserve attestation na noon. Ang independent accountant report para sa Enero 2023 na naka-link sa event statement ng Circle ay sumasaklaw sa management assertion noong Enero 17 at 31; hindi kasama sa mga petsang iyon ang bank takeover noong Marso. Magkakahiwalay na dokumento ang full financial audit, reserve attestation at mga anunsyo ng bangko habang nangyayari ang krisis.
Timeline ayon sa opisyal na dokumento (Marso 10-13, 2023)
Magkahiwalay ang oras ng anunsyo at ang oras ng mga trade. Hindi kinakatawan ng pinakamababang presyo sa isang platform ang buong market; para mabuo ang presyo kada oras, kailangan ang trading pair, time zone, pinagmulan ng presyo at kaukulang record. Kaya mga petsang kinumpirma ng opisyal na dokumento lang ang nakalista rito.
Biyernes, Marso 10 — isinara ang SVB
Dahil sa takeover ng bangko, naging totoong tanong kung kailan makukuha ng mga depositor ang pera nila at paano haharapin ang uninsured deposit. Naililipat ang USDC on-chain buong araw, pero ang pagpapalit nito sa dolyar sa bangko ay nakadepende sa mga institusyon at channel na tumatakbo — magkaiba ang oras ng dalawang sistemang ito.
Sabado, Marso 11 — diskuwento at kawalang-katiyakan habang naghihintay
Ang pangunahing tanong noong weekend ay hindi kung maililipat ang token on-chain, kundi kung ma-access ang pondo ng issuer sa bangko, sino ang may karapatang mag-redeem direkta sa issuer, at gaano katagal bago matapos ang palitan. Ang pag-pause ng isang exchange sa isang conversion channel ay hindi katulad ng permanenteng pagtanggi ng issuer sa redemption.
Linggo, Marso 12 — joint statement para sa mga depositor ng bangko
Inilabas ang joint statement noong Marso 12, 6:15 PM EDT (Marso 13, 6:15 AM sa oras ng Pilipinas): maa-access ng lahat ng depositor ng SVB ang buong pondo nila simula Marso 13, at may katulad na hakbang para sa Signature Bank na isinara sa araw ding iyon. Hindi protektado ang shareholders at ilang unsecured debtholder. Hindi ito dapat isulat na "sinagip ng Fed ang lahat ng stablecoin" o ituring na pangakong mauulit sa susunod na bank failure.
Pagkatapos nito, sinabi ng Circle na magagamit ang deposito nito sa SVB pagbukas ng mga bangko, at walang cash reserve ang USDC sa Signature Bank. Marso 13 ang petsa sa itaas ng page ng Circle, pero Marso 12 ang dateline sa loob ng press release — kapag sinisipi, ihiwalay ang petsa ng page sa petsa ng pangyayari.
Lunes, Marso 13 — bumalik ang access sa pondo sa bangko
Nang maibalik ang access ng mga depositor, naalis ang pangunahing kawalang-katiyakan sa reserba sa pangyayaring ito. Binanggit din ng event statement ng Circle ang bagong banking partner at ang ayos ng minting at redemption. Hindi ito dapat palawakin na lahat ng retail user at lahat ng exchange ay agad at walang kondisyong nakapagpalit pabalik sa dolyar.
Hindi kailangang magkasabay ang pagbalik ng access sa bangko at ang pagbawi ng presyo sa bawat market. Kahit bumalik sa target ang presyo pagkatapos, hindi nito binabayaran ang diskuwento, fee o leverage loss ng mga naunang trade.
Ano ang kailangang suriin ng Filipino holder?
Kung kailangan agad ang piso, ang mapagpipilian ay nakadepende sa aktuwal na quote at withdrawal status. Ang pagbenta ay tumatanggap sa presyong iyon; ang paghihintay ay patuloy na pagharap sa panganib ng issuer at platform.
Pagbili sa ibaba ng peg
Hindi pa tiyak noon ang tugon ng pamahalaan. Ang pagbili sa diskuwento ay posisyong maaaring malugi kung hindi maibalik ang deposito o redemption. Hindi sapat ang payo sa chat para gawin itong ligtas na arbitrage.
Mga rekord na kailangan
Presyo, oras, trading pair, dami, bayarin at mga withdrawal record ang batayan ng sariling resulta. Walang dokumentadong panayam o sample ng Filipino holders na maaaring gamiting pagbatayan ng pangkalahatang loss rate sa artikulong ito.
Kung naka-Earn o savings product ang USDC mo
Hindi pinoprotektahan ng Earn o savings product ang panganib ng mismong asset. Kung mag-depeg ang USDC, pareho pa rin ang bilang ng USDC sa balance mo, pero bumababa ang halaga nito sa dolyar kasabay ng presyo.
Paalala para sa mga mambabasa sa Pilipinas
Bago gumamit ng anumang exchange, lalo na ang offshore, alamin muna sa opisyal na website ng SEC Philippines at BSP kung pinapayagan itong mag-operate sa Pilipinas. Kapag bibili o magbebenta ng stablecoin, mas ligtas ang platform na lisensyado ng SEC o BSP (halimbawa: Coins.ph, PDAX).
Impormasyon lamang ito, hindi ito financial advice. Palaging i-verify ang lisensya sa opisyal na listahan ng SEC bago mag-sign up.
Mga panganib na hindi sakop ng reserve report
Kalidad ng asset at kakayahang gamitin ito
Magkaiba ang halaga at settlement path ng short-term bond, bank deposit at fund share. Tingnan kung sino ang custodian, kailan ito maipapalit sa cash, at sino ang may karapatang mag-redeem. Hindi nabubura ng "lahat naman ay naka-dolyar" ang mga pagkakaibang ito.
Oras ng operasyon ng bangko at exchange
May puwang sa pagitan ng 24/7 na trading on-chain at ng oras ng settlement ng bangko. Magkakaiba rin ang lalim ng market, quote at conversion service ng bawat platform; hindi kinakatawan ng presyo sa isang market ang presyong kayang makuha ng lahat ng may hawak.
Collateral vs. hiniram na asset
Kung collateral ang USDC, puwedeng humina ang halaga ng collateral kapag bumaba ang presyo. Kung utang ang USDC at sumusunod sa market price ang oracle, kadalasang bumababa ang halaga ng utang sa dolyar. Kung may liquidation o wala ay nakadepende pa sa ibang collateral, utang, threshold at aktuwal na oracle — hindi puwedeng sabihing "bumaba ang USDC kaya siguradong nagkamali ng liquidation ang Aave o Compound."
Sino ang sakop ng proteksyon ng bangko
Ang pinrotektahan noon ay mga depositor ng partikular na bangko. Ang paghawak ng stablecoin ay hindi pagbubukas ng insured deposit account sa bangkong iyon, at hindi binabago ng salitang "dolyar" sa marketing ng platform ang legal na relasyon.
Para sa may hawak sa Pilipinas
- Magpasya bago magka-panic. Isulat nang maaga kung ano ang gagawin kapag lumayo sa $1 ang presyo — hawakan, ibenta, o maghintay ng redemption — para hindi ka magdesisyon batay sa takot.
- Huwag ilagay ang lahat sa iisang issuer o iisang platform. Pero tandaan na puwedeng magkapareho ang ilang panganib ng USDT at USDC (bangko, venue, kondisyon ng dollar market), kaya hindi sila garantisadong panangga sa isa't isa.
- Bantayan ang anunsyo ng platform na ginagamit mo kung may pause sa deposit, withdrawal o trading ng stablecoin.
Huwag husgahan ang desisyon noon gamit ang presyo ngayon
Ang makitang bumalik ang presyo pagkatapos ay hindi patunay na walang panganib ang paghihintay noon; ang paglipat sa ibang asset ay nagdadala rin ng bagong price risk. Para ikumpara ang mga estratehiya, kailangang isama ang quote na talagang available noon, liquidity, fee, at kung talagang mailalabas ang pondo.
Para ikumpara ang mga pagpipilian noon, kahit man lang dapat malinaw kung kailan kailangan ang pera, ang quote at lalim ng market, ang conversion fee, ang karapatang mag-redeem at tagal ng paghihintay, at kung gaano pa kalaking lugi ang kaya mo. Ang pagpapalit ng USDC sa volatile na asset ay nagdadagdag ng price risk; hindi nito ibinabalik ang dating purchasing power. Kung wala ang mga kondisyong ito, hindi mapapatunayan ng chart na nakita lang pagkatapos kung aling desisyon ang "pinakamasama."
Pagkatapos ng SVB — ano ang dapat bantayan
Tingnan ang pinakabagong distribution ng reserba, ang ayos sa mga bangko at custodian, at ang aktuwal na kondisyon ng conversion sa platform na ginagamit mo. Makikita ang kasalukuyang datos ng Circle sa circle.com/transparency. Nabanggit na ng Circle ang BNY Mellon at BlackRock sa mga pahayag nito noong mismong krisis, kaya hindi dapat isulat na doon lang sila unang pumasok pagkatapos.
Umaasa rin ang USDT sa issuer, reserve assets at mga counterparty sa financial services; hindi ito alternatibong "walang kaugnayan sa US banks." Kapag ikinukumpara ang mga stablecoin, tingnan ang mga panganib na pareho sila at ang magkaibang legal at redemption structure, sa halip na gawing permanenteng safety ranking ang reaksiyon ng market sa iisang weekend.
FAQ
Maaari bang mangyari ulit ang USDC depeg?
Posible. Nakakatulong ang mas malinaw na disclosure para masuri ang exposure, pero hindi nito napapatunayan na hindi maaabala ang government securities, repo, custodian o access sa bangko. Tingnan ang kasalukuyang reserve disclosure para malaman ang kasalukuyang counterparty mix.
Protektado ba ng FDIC ang USDC?
Hindi. Ang pinrotektahan noong Marso 2023 ay mga depositor ng SVB sa ilalim ng partikular na desisyon ng mga awtoridad. Ang may hawak ng USDC ay may karapatang nakasaad sa token terms, hindi insured deposit account.
Ligtas bang lumipat sa USDT tuwing may problema ang USDC?
Hindi awtomatiko. Magkaiba ang exposure ng dalawang issuer, pero puwede silang magkaroon ng parehong panganib sa bangko, venue at dollar market. Ang paglipat ay may sariling fee, spread at panganib ng ibang issuer.
Pwede ba akong mag-arbitrage kapag nag-depeg ang USDC?
Ang pagbili sa diskuwento ay posisyong puwedeng malugi kung hindi bumalik ang peg. Magkakaroon lang ng tunay na oportunidad kung makukumpleto ang trade, withdrawal at settlement pagkatapos ng fee; hindi sapat ang presyong nakikita sa screen. Hindi ito inirerekomenda para sa baguhan.
Susunod na hakbang
- Para sa kumpletong USDT vs USDC comparison: USDT vs USDC Full Guide 2026.
- Para sa Pilipinas-specific safety view: USDC vs USDT — Alin Mas Safe sa Pilipinas.
- Para sa Luna/UST collapse: Algo Stablecoin Failure — Luna/UST.
- Para sa terminolohiya: Glossary.
Disclaimer: Hindi ito financial advice. Hindi kami licensed sa BSP o SEC Philippines. Tingnan ang disclaimer para sa kumpletong detalye.