Para sa nagsisimula
Ano ang Stablecoin? · 10-Minutong Paliwanag para sa Pinoy
Una pa lang? Ito ang paliwanag walang jargon. Bakit nakatali ang stablecoin sa $1 at hindi gumagalaw na parang Bitcoin, sino ang nag-iisyu, paano gumagana sa GCash o Maya, at ano ang pagkakaiba ng stablecoin sa CBDC ng central bank. Pagkatapos ng 10 minuto, alam mo na kung gusto mo bang mag-explore pa o hindi pa para sayo.
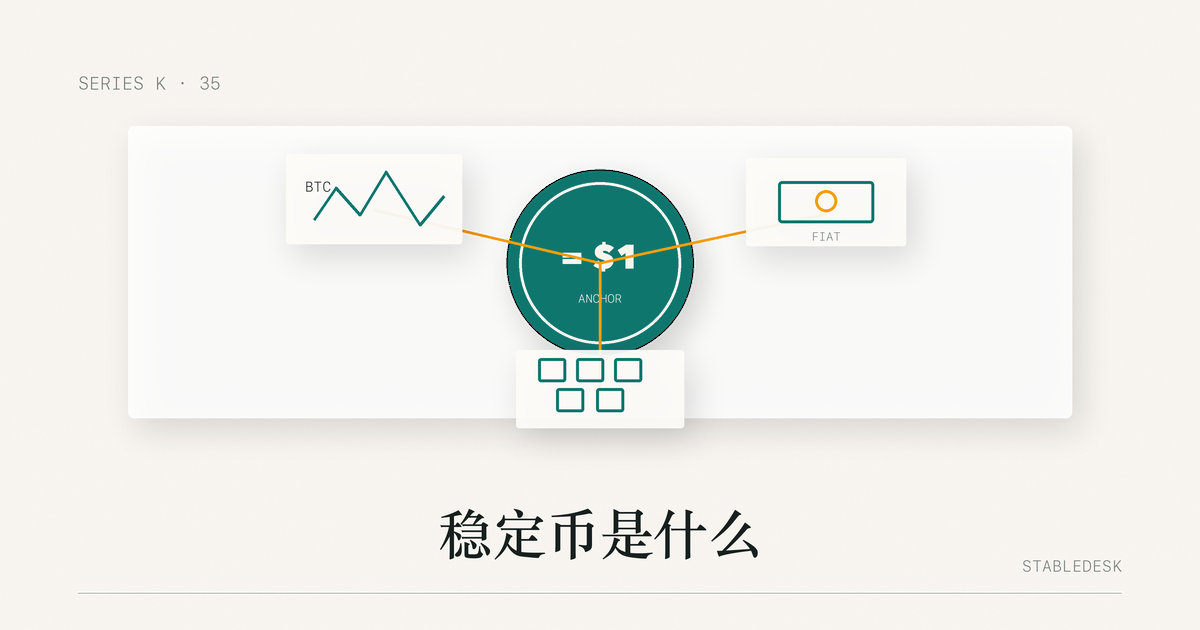
Simulan tayo sa pinaka-simple na tanong
Kung naririnig mo ang "stablecoin" sa balita o sa TikTok, malamang nakaisip ka ng dalawang bagay: (1) crypto siya, parang Bitcoin; pero (2) hindi siya gumagalaw nang ganoon kalaki. Tama ang pareho.
Ang stablecoin ay digital token na nakatali (pegged) sa halaga ng isang stable asset — karaniwan ay US Dollar. Ang layunin: kung $1 ang USDT (Tether) ngayon, malapit pa rin sa $1 bukas, sa susunod na linggo, sa susunod na buwan. Hindi tulad ng Bitcoin na puwedeng gumalaw nang malaki sa loob ng isang araw. Pero layunin ito, hindi garantiya.
Bakit may ganitong klase ng crypto? Dahil hindi lahat gusto mag-speculate. May mga sitwasyon kung saan gusto mo ang bilis ng crypto (segundo-segundo lang ang transfer, mura ang fee, walang banking hours) — pero ayaw mo ng volatility. Diyan pumapasok ang stablecoin.
Paano sila nananatili sa $1?
Tatlong mechanism. Bawat isa ay may sariling risk profile.
1. Fiat-backed (collateralized by US dollars)
Pinaka-simple. Ang issuer (Tether para sa USDT, Circle para sa USDC) ay nag-aangkin na hawak nila ang $1 ng aktwal na asset (cash, US Treasury bills, atbp.) para sa bawat $1 ng stablecoin na nasa circulation. Kung bumili ka ng $1,000 USDT, ang Tether ay dapat may $1,000 sa kanilang reserve account.
Trust mechanism: ang user ay umaasa sa attestation report ng third-party accountant. Ang Tether ay nag-iisyu ng quarterly attestation ng BDO Italia (Italian audit firm — hindi ang BDO Unibank Philippines, magkaibang kompanya). Ang Circle ay monthly ng Deloitte.
Halimbawa: USDT, USDC, FDUSD, PYUSD.
2. Crypto-collateralized (DeFi-style)
Ang issuer ay smart contract sa blockchain (hindi kumpanya). Para mag-mint ng stablecoin, kailangan i-deposit ang crypto collateral (e.g., $150 ng ETH para mag-mint ng $100 ng DAI). Kapag bumababa ang halaga ng collateral, automatically nagliquidate ang sistema.
Trust mechanism: ang user ay umaasa sa code ng smart contract at sa over-collateralization (mas malaki ang collateral kaysa sa stablecoin para meron buffer).
Halimbawa: DAI, USDS (na MakerDAO/Sky issue).
3. Algorithmic (mababa ang trust)
Walang collateral. Sa halip, may algorithm na nag-iincrease o nag-decrease ng supply para mapanatili ang peg. Pinaka-famous na halimbawa: Terra USD (UST), na noong Mayo 2022 ay bumagsak kasama ng LUNA hanggang halos zero, ayon sa SEC.
Trust mechanism: nakasalalay sa kumpiyansa ng merkado sa kaugnay na token. Sa stress, puwedeng magpatong-patong ang pagbagsak.
Payo: Iwasan ang algorithmic stablecoin maliban kung lubos mong naiintindihan ang mekanismo at kaya mong mawala ang pera.
Sino ang gumagamit at bakit
Apat na pangunahing user group sa Pilipinas:
1. OFW para sa remittance
Mahalaga ang remittance sa maraming pamilyang Pilipino. Puwedeng gamitin ang USDT bilang isa sa mga paraan ng pagpapadala, pero hindi ito palaging pinakamabilis o pinakamura. Ikumpara ang aktuwal na matatanggap ng pamilya sa bawat ruta — kasama ang spread, network fee at cash-out fee — sa parehong oras.
Workflow: OFW sa Hong Kong/UAE/Saudi → bumili ng USDT sa Binance → i-send sa Coins.ph wallet ng pamilya → i-convert papunta sa PHP → i-deposit sa GCash.
2. Crypto trader
Ginagamit bilang "cash equivalent" sa exchange. Sa halip na mag-convert papunta sa fiat bank account (na may FX spread at withdrawal fee), nag-park lang ng USDT sa exchange. Maaari mag-trade ulit anytime.
3. Freelancer at remote worker
Pilipinong freelancer (UpWork, Fiverr, direct client) na may foreign client. Bilang alternatibo sa PayPal o bank transfer (na may sariling fee at FX spread), may tumatanggap ng USDT o USDC kung pinapayagan ng kontrata. Pagkatapos, i-convert sa PHP gamit ang PDAX o Coins.ph.
4. E-commerce merchant
Maliliit na merchant na nag-export sa social media (Facebook, Instagram, Shopee). Tumatanggap ng USDT mula sa foreign customer. Puwedeng mas mura kaysa sa PayPal o Wise, depende sa aktuwal na quote at fee.
Sa Pilipinas: paano gumagana sa GCash at Maya
Hindi ang GCash o Maya ang nag-iisyu ng stablecoin. Ang crypto feature sa kanilang app ay serbisyo ng e-wallet o ng kasosyong provider; ang USDT at USDC ay inisyu pa rin ng Tether at Circle.
GCash crypto (GCrypto)
- Sa GCash app, may crypto section kung saan puwedeng bumili at magbenta gamit ang GCash balance.
- Ang listahan ng coin, spread, limit at kung puwedeng mag-withdraw sa external wallet ay ayon sa ipinapakita ng app sa oras na iyon.
Maya Crypto
- Katulad na setup: bumili at magbenta sa loob ng app.
- Tingnan sa app ang kasalukuyang token list, spread, limit at transfer options.
Trade-off: Convenient ang GCash/Maya crypto, pero ikumpara ang spread at fee sa ibang lisensyadong platform bago gamitin para sa regular na padala.
Anong mga stablecoin ang available sa Pilipinas?
Hindi lahat ng global stablecoin ay listed sa BSP-licensed na platform, at nagbabago ang listahan. Ang USDT at USDC ang karaniwang makikita; para sa iba (DAI, FDUSD, PYUSD at iba pa), tingnan mismo sa app ng platform kung listed ito at sa anong network. Ang BUSD ay hindi na mina-mint ng Paxos mula 2023.
Stablecoin vs CBDC · ano ang pagkakaiba
Ang stablecoin tulad ng USDT at USDC ay inisyu ng pribadong kumpanya at sinusuportahan ng reserba ng issuer. Ang CBDC (central bank digital currency) naman ay digital na pera na inisyu mismo ng central bank. Magkaiba ang issuer, ang legal na claim ng may hawak, at ang panganib.
Kung may makita kang "PHP stablecoin" o "digital peso," alamin kung sino ang issuer — pribadong kumpanya o ang BSP — at kung ano ang opisyal na status nito ayon sa anunsyo ng BSP.
Paano magsimula · 5-minute setup
Kung gusto mong subukan ang USDT (pinakapopular sa Pilipinas), narito ang pinakamadaling path:
- Coins.ph account. Download ng app, mag-sign up gamit ang Pilipino mobile number, mag-upload ng valid ID (PhilSys, passport, driver's license, UMID). Ang tagal ng approval ay ayon sa ipinapakita ng app.
- Mag-deposit ng PHP. Pumili sa mga cash-in channel na ipinapakita ng app (hal. e-wallet o bank transfer). Tingnan ang fee ng napiling channel bago magpatuloy.
- Bumili ng konting USDT. Subukan muna ng maliit na halaga, hal. ₱500. Tingnan ang aktwal na process, fee, at receipt.
- Subukan ang transfer. Mag-send ng USDT papunta sa kaibigan o sa sariling Binance account (kung mayroon ka). Tingnan ang aktwal na timing at fee.
- I-cash out. Bumalik ang USDT sa PHP at i-withdraw sa GCash. Tingnan ang aktwal na spread at fee.
Maglaan ng oras para sa unang round. Pagkatapos, alam mo na ang aktwal na mechanics at hindi ka na umaasa lang sa theory.
Paalala para sa mga mambabasa sa Pilipinas
Bago gumamit ng anumang exchange, lalo na ang offshore, alamin muna sa opisyal na website ng SEC Philippines at BSP kung pinapayagan itong mag-operate sa Pilipinas. Kapag bibili o magbebenta ng stablecoin, mas ligtas ang platform na lisensyado ng SEC o BSP (halimbawa: Coins.ph, PDAX).
Impormasyon lamang ito, hindi ito financial advice. Palaging i-verify ang lisensya sa opisyal na listahan ng SEC bago mag-sign up.
Anong mga risks?
Apat na pangunahing risk na importanteng malaman:
- Depeg risk. Hindi laging $1 ang stablecoin. Noong Marso 2023, bumaba ang USDC sa ilalim ng $1 habang naipit ang bahagi ng reserba nito sa SVB. Sa pinakamalalang case (UST noong 2022), bumagsak ito hanggang halos zero.
- Exchange collapse risk. Nang bumagsak ang FTX noong 2022, na-freeze ang withdrawal ng mga customer. Kapaki-pakinabang: huwag iwanan ang lahat ng pera sa isang exchange.
- Wrong-chain transfer. Kung magpapadala ka ng USDT (TRC20) sa ERC20 address, malamang ay mawawala ang pera. Importanteng-importante ito — laging double-check.
- Phishing scam. Maraming fake "Binance support" sa Telegram at Facebook. Walang opisyal na Binance staff na magmemessage sayo muna. Walang stablecoin issuer na hihingi ng seed phrase mo.
Para sa detalyadong contingency plan, basahin ang 20 Questions FAQ Question #18 (depeg emergency) at Question #19 (exchange hack).
Tatlong paalala bago ka magsimula
- Mas mahalaga sa baguhan ang "huwag mawala ang seed phrase mo at huwag itong i-share kahit kanino, kahit sa nagpapakilalang support sa Telegram" kaysa sa tanong na "anong best stablecoin".
- Kung may kakilala kang matagal nang gumagamit ng USDT, magtanong tungkol sa mga karaniwang pagkakamali — pero i-verify pa rin sa opisyal na pahina ng platform bago sumunod.
- Convenient ang GCash crypto, pero para sa regular na buwanang padala, ikumpara muna ang kabuuang fee at spread nito sa ibang BSP-lisensyadong platform gaya ng Coins.ph o PDAX.
Susunod na hakbang
- Kung gusto mo nang mag-compare ng USDT at USDC: USDT vs USDC Full Comparison 2026.
- Kung may specific na tanong: 20 Questions FAQ.
- Para sa mga terminolohiya: Glossary.
Disclaimer: Hindi ito financial advice. Hindi kami licensed sa BSP o SEC Philippines. Tingnan ang disclaimer para sa kumpletong detalye.