Stablecoin Education · Critical Reading Skill
Stablecoin Reserve Transparency — BSP Audit Framework + Pinoy Holder Education (Paano Magbasa ng Attestation)
Sa bawat USDT, USDC, FDUSD, PYUSD na hinahawak ng Pinoy holder, may "reserve" sa likod ng coin — 1:1 backed daw sa USD. Pero ang katotohanan ay mas complex. May "attestation," may "audit," may "reserve composition," may "redemption SLA." Para sa Pinoy holder na nais mag-protect ng pera, eto ang practical guide — paano magbasa ng reserve report, ano ang BSP framework, at anong red flags na dapat tingnan.
Anong nilalaman
TL;DR — 5 takeaways
- Attestation ≠ audit: Attestation ay snapshot na tinitingnan ng auditor sa specific date. Audit ay deeper investigation sa internal controls + reserve. Lahat ng major stablecoin (USDT, USDC, FDUSD, PYUSD) ay nag-publish ng attestation. Konting nag-publish ng full audit.
- Reserve composition matters: 100% USD-backed ay misleading. Mas importante — anong klase ng USD-equivalent asset? Cash, T-bills, commercial paper, atbp.? Bawat klase ay may iba't ibang risk.
- BSP framework (Pinoy market): Walang specific Pinoy stablecoin issuer regulation. Pero ang BSP Circular 1108 ay nag-regulate sa VASP (exchange). Project Agila ay future framework para sa PHP-CBDC, hindi private stablecoin.
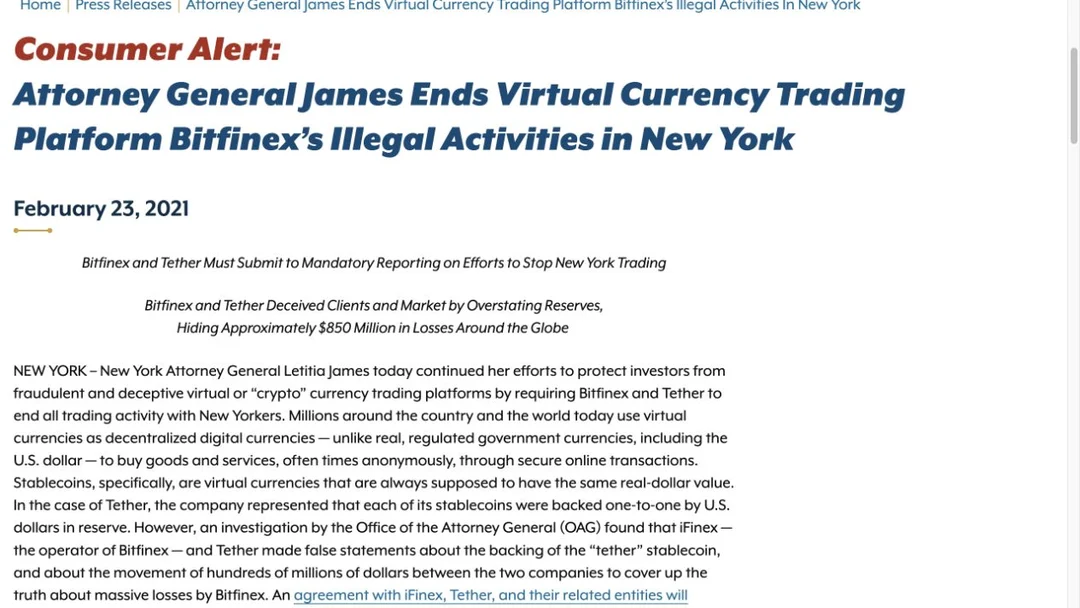
- Reserve ratio dapat >100%: Kuwentahin mula sa pinakabagong report ng bawat coin. Tandaan na ayon sa NYAG, may mga panahon noong 2017-2019 na hindi fully backed ang USDT.
- Praktikal para sa Pinoy holder: Mag-bookmark ng transparency page ng bawat coin. I-check quarterly. Hindi panic sa rumor — basa primary source.
Attestation vs audit — ano ang pagkakaiba?
Ano ang attestation?
Ang attestation ay isang "snapshot review" — ang auditor ay tinitingnan ang reserve sa specific date (e.g., Marso 31, 2026, 23:59:59), nag-verify na may sufficient reserves, at nag-publish ng report.
Ang attestation ay:
- Limited scope — specific point sa oras lang
- Walang investigation ng internal controls
- Walang verification ng historical transactions
- Walang opinion sa "going concern" (kakayahan na magpatuloy bilang business)
Sa Pinoy analogy — parang nag-check ka sa kaibigan kung may ₱100,000 sa wallet niya sa specific minuto. Hindi ka nag-imbestiga kung saan nanggaling, kung paano siya nakakuha, kung magagamit niya ito sa hinaharap. Tinitingnan mo lang sa moment na iyon na may ₱100K nga.
Ano ang full audit?
Ang full audit ay mas malalim:
- Coverage sa multi-year period (typically 12 months)
- Verification ng internal controls (paano nag-flow ang pera, sino ang nag-approve ng mga transaction)
- Investigation ng historical transactions (sample-based)
- Opinion sa "going concern"
- Auditor's professional liability sa report
Sa Pinoy analogy — parang nag-imbestiga ka sa kaibigan ng buong taon: paano nakakuha ng pera, paano gumagastos, kung legal ang source, kung kakayanin ang next year. Mas matagal, mas mahal, mas mahirap pero mas confidence-building.
Bakit attestation lang ang gawain ng karamihan?
Tatlong dahilan:
- Cost: Mas mahal at mas matagal ang full audit kaysa attestation.
- Frequency: Attestation pwede monthly. Audit ay typically annual.
- Complexity ng crypto business: Mas mahirap i-audit ang crypto business, at hindi lahat ng malaking audit firm ay tumatanggap ng ganitong kliyente.
Anong meron sa karaniwang stablecoin?
- USDT: Quarterly attestation ni BDO Italia. No full audit.
- USDC: Monthly reserve attestation. Hiwalay dito, Deloitte ang auditor ng financial statements ng Circle Internet Group (2025 10-K, sinuri noong Setyembre 2026).
- FDUSD: Monthly attestation ni Prescient Assurance. No full audit yet.
- PYUSD: Monthly reserve report mula sa Paxos; tingnan sa transparency page nito kung sino ang pumirma.
Ang reserve reports ng apat ay attestation. Sa USDC lang may dagdag na audited financial statements ng issuer bilang public company — company audit iyon, hindi reserve audit.
Reserve composition — anong categories
"100% backed sa USD" ay misleading. Sa reality, ang "reserves" ay iba't ibang asset categories. Eto ang mga ito:
1. Cash sa bank deposit
Pinakaligtas. Pero may residual risk: bank concentration (SVB 2023 case), bank holiday, regulatory freeze. Mas mababa ang yield.
2. U.S. Treasury bills (T-bills)
Short-duration US government debt. Pinakaligtas sa low-risk asset category. Highly liquid, at may yield na sumusunod sa US interest rates.
Para sa stablecoin issuer, ito ang preferred asset — high liquidity, low risk, decent yield.
3. Reverse repurchase agreements (reverse repos)
Short-term loans collateralized sa U.S. Treasury. Similar safety sa direct T-bills, slightly higher yield. Standard ng institutional money market.
4. Commercial paper
Short-term unsecured corporate debt. May credit risk sa borrowing company. Noong 2021, malaking bahagi ng USDT reserves ang commercial paper; kalaunan ay inalis ito ng Tether at pinalitan ng T-bills.
Tingnan sa pinakabagong report ng bawat coin kung may natitirang commercial paper.
5. Secured loans
Loans na may collateral. Sa USDT reserves, may "secured loans" category; ang laki nito ay nasa bawat report. Hindi detalyado sa public ang uri ng collateral. Ito ay nag-residual concern, pero mas mababa kaysa pre-2022 commercial paper exposure.
6. Corporate bonds
Mas longer-duration corporate debt. Konting stablecoin ang may corporate bond sa reserves (USDT historical). Mas mahaba ang duration, mas malaki ang interest rate risk.
7. Precious metals (gold)
Sa USDT reserves, may "precious metals" (gold) category. Hindi conventional para sa stablecoin; ang laki nito ay nasa bawat report.
8. Bitcoin (sa USDT only)
May Bitcoin din sa USDT reserves; ang laki nito ay nasa bawat report. Controversial — ang BTC ay volatile asset, hindi typical "stable" backing. Pero sa Tether's strategy, ito ay hedge laban sa long-term USD debasement.
9. Other investments
Catch-all category. Pwedeng kasama ang real estate, private credit, alternative assets. Hindi detalyado ang laman. Sa USDT, tingnan sa bawat report kung gaano kalaki ang category na ito.
Reserve composition matters — eksempel
Pareho na 105% reserve ratio, pero iba ang composition:
- Stablecoin A: 100% T-bills + 5% cash. Reserve ratio 105%. Pure low-risk.
- Stablecoin B: 60% T-bills + 25% commercial paper + 15% secured loans + 5% precious metals. Reserve ratio 105%. Same ratio, pero higher tail risk.
Sa SVB-style stress event, ang Stablecoin A ay mag-survive nang walang problema. Ang Stablecoin B ay maaaring mag-experience ng partial loss sa commercial paper at secured loans.
BSP framework para sa Pinoy market
BSP Circular 1108 (2021) — VASP regulation
Ang BSP Circular No. 1108 ay nag-regulate sa Virtual Asset Service Providers (VASP) sa Pilipinas. Ito ay applies sa exchanges (Coins.ph, PDAX, Maya Bank crypto, atbp.), hindi sa stablecoin issuer.
Kasama sa mga requirement para sa VASP ang BSP registration/licence at pagsunod sa AML rules; ang buong listahan ay nasa mismong circular sa website ng BSP.
Ang implication para sa Pinoy holder — sa Coins.ph at PDAX wallet mo, may operational protection sa BSP-mandated requirements. Pero sa underlying stablecoin (USDT/USDC), walang BSP-specific protection — depends sa issuer's own regulator.
Walang specific stablecoin issuer regulation sa Pilipinas
Walang BSP framework na specific sa stablecoin issuer. Walang mandato para sa Pinoy-issued stablecoin (e.g., kung mayroon mag-launch ng PHPC, ano ang requirement). Walang oversight sa Tether/Circle/Paxos operations vis-à-vis Pinoy users.
Ito ay regulatory gap. Sa karaniwan, ang Pinoy holder ay nag-rely sa US/EU/HK regulator ng issuer.
Project Agila — future framework
Ang BSP Project Agila ay wholesale CBDC pilot ng BSP. Ang kasalukuyang status at anumang plano para sa retail ay nasa mga anunsyo ng BSP.
Ang Project Agila ay focused sa BSP-issued CBDC (peso-pegged, issued ng central bank). Ito ay hindi private stablecoin (gaya ng USDT). Walang direct relevance sa USDT/USDC holder.
Tax records para sa Pinoy holder
Ang BIR RMC 76-2025 ay tungkol sa deadline relief matapos ang masamang panahon at walang crypto-tax rules. Para sa documentation:
- Itala ang PHP cost basis at value sa bawat acquisition, swap at sale.
- Itabi ang exchange statements, transaction hashes at cash-out records.
- Huwag ipagpalagay na zero ang tax result dahil lamang parehong $1 ang target ng dalawang stablecoin.
AMLC threshold
Sa AMLA rules, ang covered transaction ay cash o katumbas na monetary instrument na lampas ₱500,000 sa loob ng isang banking day — ito ang nagti-trigger ng Covered Transaction Report (CTR). Hindi penalty, automatic compliance reporting; hiwalay pa ang suspicious transaction report na puwedeng anuman ang halaga. Para sa karaniwang Pinoy holder, hindi nag-trigger sa normal use. Pero kung may large remittance o trading volume, mag-aggregate ng documentation.
Paano magbasa ng attestation step-by-step
Bilang eksempel, gamitin natin ang pinakabagong USDT attestation (BDO Italia). Sequence:
Step 1: Pumunta sa transparency page
Para sa USDT: tether.to/en/transparency. Para sa USDC: circle.com/transparency. Para sa FDUSD: firstdigitallabs.com/transparency. Para sa PYUSD: paxos.com/pyusd.
Step 2: Download ang latest attestation PDF
Karaniwang maikling PDF ang attestation. Magbasa ng buong dokumento (or scan critical sections).
Step 3: Hanapin ang reserve total
Sa unang pahina o sa "Independent Accountants' Report" section, hahanapin mo ang:
- Total reserves: Halagang ito ay dapat >= Total circulation.
- Total circulation (USDT minted/issued): Specific halagang.
- Reserve ratio: Computed as Reserves / Circulation. Dapat >100%.
Halimbawa ng pagkuwenta: kung ang report ay nagpapakita ng reserves na 103 at circulation na 100 (sa parehong unit), ang ratio ay 103%. Kunin ang aktuwal na dalawang numero mula sa pinakabagong report na binabasa mo.
Step 4: Tingnan ang reserve composition table
Karaniwan, may table na nagpapakita ng asset categories at percentage. Dapat:
- >70% T-bills + cash + reverse repos (low-risk assets)
- <30% sa secured loans, corporate bonds, commercial paper (medium-risk)
- <10% sa precious metals, BTC, other (higher-risk)
Kung ang composition ay mas conservative, mas mainam para sa risk-averse holder.
Step 5: Tingnan ang auditor's opinion language
Sa attestation report, may "opinion" section. Dapat:
- "Unqualified opinion" o "Without qualification": Auditor confirms — reserves match issued tokens, sa specific date.
- "Qualified opinion": May caveat o limitation. Mag-investigate.
- "Adverse opinion" o "Disclaimer": Major issue. Red flag.
Sa karaniwan, ang stablecoin attestation ay unqualified. Kung qualified, basahin ang specific limitation.
Step 6: Compare sa previous quarters
Ang historical trend ay informative. Mag-look ng:
- Trend sa reserve ratio (stable >100% o nag-fluctuate)
- Composition shift (more T-bills = more conservative, more "other" = less transparent)
- Auditor consistency (same auditor o nagbago — nagbago, bakit?)
Step 7: Mag-bookmark
Mag-set ng calendar reminder na mag-check ng attestation bawat 3 buwan. 10 minuto lang sa quarter.
Red flags — kailan dapat mag-alala
Red flag 1: Skipped attestation
Kung walang nag-publish ang issuer ng attestation sa nakatakdang frequency (halimbawa, monthly ang pangako pero may buwang walang report — red flag). Kung ilang buwan nang walang attestation — major red flag.
Red flag 2: Auditor change na walang explanation
Kung nagbago ng auditor at walang explanation ng dahilan — investigate. Sometimes, ang auditor mismo ang nag-resign dahil sa concerns. Pero common din ang scaling up (small to big firm) — kailangang malaman ang context.
Red flag 3: Reserve ratio bumaba <100%
Kung sa attestation, ang reserves < circulation — automatic red flag. Sa USDT historical (2018-2019), ito ay nangyari (NYAG findings retroactive). Sa current stablecoin, hindi pa nangyayari ulit — pero sa hypothetical scenario, exit immediately.
Red flag 4: Composition shift sa higher-risk
Kung biglang lumipat ang composition (e.g., 50% T-bills → 30% T-bills, 20% sa "secured loans" o "other investments") — investigate. Maaaring may yield-seeking behavior na hindi compensated sa transparency.
Red flag 5: Banking concentration
Kung ang reserves ay nasa isang banko lang (e.g., 100% sa Bank A) — concentration risk. Sa SVB stress (Marso 2023, USDC), sapat na ang humigit-kumulang 8% ng reserve na naipit sa SVB para bumaba nang malaki ang USDC (pahayag ng Circle). Mas mainam kung nakakalat sa ilang bangko.
Red flag 6: Regulator action
Kung may NYDFS/SEC/CFTC/FATF/HKMA action laban sa issuer — investigate sa primary source. Hindi panic sa Twitter rumor. Basa sa official press release. Sa BUSD case (Pebrero 2023), ang NYDFS order ay nauwi sa unti-unting wind-down sa halip na biglaang pagbagsak.
Red flag 7: "Going concern" language
Sa full audit reports (rare sa stablecoin), kung may "going concern doubt" — significant red flag.
Red flag 8: Sustained depeg >2 days
Karaniwang panandalian ang mga dating depeg ng USDT. Kung ilang araw nang nasa ibaba ng $0.99 at hindi bumabalik — investigate. Maaaring may issuer-specific problem na hindi pa public.
Para sa Pinoy holder, ang practical rule — kung may 2+ red flag sa parehong oras, exit position kahit may partial loss. Mas mabuting mag-realize ng 1% loss sa exit kaysa hawak ng "going to zero" position.
Compare ng USDT, USDC, FDUSD, PYUSD
| Dimension | USDT | USDC | FDUSD | PYUSD |
|---|---|---|---|---|
| Attestation frequency | Quarterly | Monthly | Monthly | Monthly |
| Auditor | BDO Italia | Tingnan ang pumirma sa bawat monthly report | Prescient Assurance | Tingnan ang transparency page ng Paxos |
| Audit ng kumpanya | Walang full audit | Deloitte-audited financial statements ng Circle (10-K) — hiwalay sa reserve attestation | Walang full audit | Tingnan ang disclosures ng Paxos |
| Uri ng reserve assets | T-bills, cash, secured loans, gold, BTC, iba pa | Circle Reserve Fund (T-bills + repos) + bank cash | Cash + T-bills | Tingnan ang report ng Paxos |
| Primary regulator | — | NYDFS + FinCEN | HK trust regime (walang HKMA stablecoin issuer licence) | OCC (Paxos Trust Company, N.A.) |
Conclusion mula sa transparency lens
- USDC: Pinakatransparent — monthly reserve attestation, at audited financial statements ng Circle bilang public company. Pero may banking concentration risk (SVB historical).
- FDUSD: Mas conservative ang composition. Ang issuer ay FD121 (BVI) Limited at may trust company sa Hong Kong ang grupo, pero wala pa itong stablecoin issuer licence sa HKMA — sa unang batch noong Abril 10, 2026, HSBC at Anchorpoint Financial lang ang nabigyan, ayon sa anunsyo ng gobyerno ng Hong Kong. Magkaibang bagay ang trust licence at ang stablecoin issuer licence. Bata pa rin ang track record.
- USDT: Pinakamatagal ang track record. Pero may mixed assets (BTC, precious metals, secured loans). Quarterly attestation lang.
- PYUSD: Bata pa. Ang composition at availability sa PH ay tingnan sa Paxos report at sa exchange na gamit mo.
Para sa transparency-conscious Pinoy holder: USDC ang preferred. Para sa transit/trading volume: USDT ay sufficient. Para sa diversification: hatiin ang hawak sa higit sa isang issuer, gaya ng USDC at USDT.
Paalala para sa mga mambabasa sa Pilipinas
Bago gumamit ng anumang exchange, lalo na ang offshore, alamin muna sa opisyal na website ng SEC Philippines at BSP kung pinapayagan itong mag-operate sa Pilipinas. Kapag bibili o magbebenta ng stablecoin, mas ligtas ang platform na lisensyado ng SEC o BSP (halimbawa: Coins.ph, PDAX).
Impormasyon lamang ito, hindi ito financial advice. Palaging i-verify ang lisensya sa opisyal na listahan ng SEC bago mag-sign up.
FAQ
Bakit walang Pinoy auditor sa lahat ng major stablecoin?
Ang mga issuer ng major stablecoin ay nasa labas ng Pilipinas. Ang auditor selection ay base sa jurisdiction. Walang issuer sa Pilipinas, kaya walang Pinoy auditor.
Pwede ba akong mag-redeem direct sa Tether/Circle bilang Pinoy?
Theoretical, oo. Sa Tether, may "Redemption" page sa tether.to. Sa Circle, may "Mint/Burn" interface sa Circle Mint. Pero may friction: mahigpit na KYC, mataas na minimum (tingnan ang terms ng issuer), at correspondent banking papuntang PH. Para sa karaniwang retail na halaga, mas practical ang cash-out sa lisensyadong PH exchange.
Anong BSP ay nag-monitor ng stablecoin reserves?
Hindi. Ang BSP ay nag-monitor ng VASP (exchange) operations, hindi sa stablecoin issuer reserves. Ang Pinoy holder ay nag-rely sa US/HK regulator ng issuer.
Pwede ba ang PHP stablecoin (peso-backed)?
Sa current regulatory framework, walang formal pathway para sa private issuer mag-launch ng PHPC. Ang BSP Project Agila ay tungkol sa wholesale CBDC, hindi private PHP stablecoin; wala pang inanunsyong petsa para sa PHP-CBDC.
Bakit hindi 100% T-bills lahat?
Short-duration ang T-bills, kaya kailangang paulit-ulit na mag-roll-over. May operational cost. Ang ilang issuer ay nag-include ng longer-duration assets para sa diversification at higher yield. Pero ang trade-off ay mas mataas na risk.
Anong gagawin kung walang sufficient transparency?
Para sa stablecoin na may insufficient transparency (e.g., walang regular attestation, walang composition disclosure), iwasan. Ang transparency ay baseline requirement — kung hindi mag-meet, hindi worth ang risk. Ang USDT, USDC, FDUSD at PYUSD ay may regular na reserve report — tingnan pa rin ang petsa ng pinakabago.
Naapektuhan ba ang Coins.ph ng stablecoin issuer risk?
Hindi direct. Hawak ng exchange ang stablecoin para sa customer; ang eksaktong custody arrangement ay nasa terms ng Coins.ph. Kung ang underlying stablecoin ay nag-decline, ang Coins.ph customer balance (sa USDT/USDC value) ay nag-decline rin.
Mas safe ba ang FDUSD kaysa USDC?
Iba ang risk profile. FDUSD ay mas conservative composition (no commercial paper history). USDC ay may longer track record, at audited ang financial statements ng Circle. Sa absolute terms, parehong reasonable safety. Sa SVB stress (Marso 2023), ang USDC ang nag-depeg (hindi FDUSD — kasi launched after SVB). Hindi pa nakaranas ang FDUSD ng similar stress. Para sa ultra-conservative: FDUSD slightly mas conservative. Para sa established: USDC.
Susunod na hakbang
- Para sa Tether case study: Tether NYAG 2021 Settlement.
- Para sa USDC SVB stress: USDC at ang SVB Weekend.
- Para sa FDUSD profile: FDUSD Hong Kong Stablecoin.
- Para sa USDT depeg history: Bakit Nag-de-depeg ang USDT.
Disclaimer: Hindi ito financial advice. Tingnan ang disclaimer.