发行方破产 · 持有人顺位
稳定币发行方破产后手里的币还能换回美元吗?
发行方一旦破产,不能默认手里的币还能马上按 1 枚 1 美元换回。USDT、USDC 的发行方本身破产时,持有人按什么顺序拿回美元,Circle 的USDC 条款(这份条款只适用于欧洲经济区以外的持有人)和 Tether 的服务条款现行版本里都没写。这两份条款覆盖的是谁能直接找发行方赎回、按什么价赎回、储备怎样支撑代币。这里的破产指发行方本身;币存放的交易平台倒闭,要对着平台的程序另行处理。
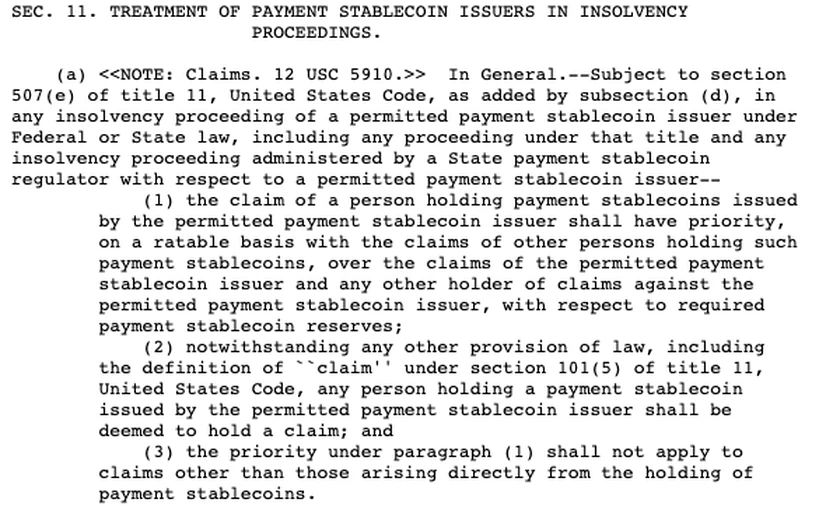
2025 年 7 月 18 日签署成法的 GENIUS 法案,第 11 条规定获许可的支付稳定币发行人(permitted payment stablecoin issuer)进入破产程序时,持币人对法定储备的请求权优先于发行人和它的其他债权人,持币人之间按比例受偿;这一条只用于获许可发行人,且要在法案生效后才适用。按这条规则,手里的币能换回多少,取决于发行人是不是获许可发行人、法定储备够不够付全部持币请求;储备不够时,每个持币人按比例分。
USDC 和 USDT 的发行方条款写了赎回资格和储备安排
持有人能直接拿去向发行方主张的,是条款给的赎回权,两份条款都只把这项权利给了一部分持有人。
| 发行方 | 谁能直接找发行方赎回 | 赎回价 | 条款对储备的说法 | 发行方破产时的安排 |
|---|---|---|---|---|
| Circle(USDC) | 只有 Type A 用户,即持有 Circle Mint 账户的人 | 1 USDC 兑 1 美元,受条款、适用法律和适用费用约束 | 存放在美国受监管金融机构的独立账户,与发行方的公司资金分开,代用户并为用户利益持有;储备的利息或其他收益不归用户 | 条款无相关安排 |
| Tether(USDT) | 须是发行方的已验证客户;买入和赎回的权利只属于客户本人 | 一枚兑一单位所挂钩的法币,USDT 为 1 美元;受最低赎回金额等要求约束 | 每枚流通中的代币由等值资产百分之百支持;储备由现金、现金等价物和其他资产构成,可能包括来自关联方的贷款应收款 | 条款无相关安排;条款定义的 User Insolvency Event 指用户自己无力偿债一类情形 |
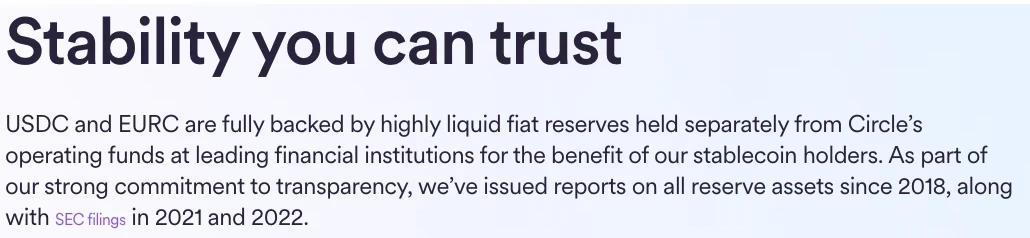
USDT 条款提到的最低赎回金额和费用,具体数额整理在直接找发行方赎回 USDT、USDC 的门槛里。USDC 一边,发行方在透明度页上另有一句,意思是 USDC 和 EURC 由流动性高的法币储备十足支持,储备与公司运营资金分开,存放在主要金融机构,为稳定币持有人的利益持有。
GENIUS 法案第 11 条让获许可发行人的持币人对法定储备优先受偿
第 11 条适用于获许可发行人在联邦法或州法下的任何破产程序,包括按美国破产法进行的程序,也包括州支付稳定币监管机构主持的破产程序。法定储备指法案要求发行人为所发稳定币持有的那部分储备。条文排出的顺序是:
- 持币人的请求权,在法定储备上优先于发行人本身,也优先于对发行人有请求权的其他任何人;持币人彼此之间按比例(ratable)受偿。
- 不论其他法律怎样界定「请求权」,持有该发行人支付稳定币的人,一律视为持有请求权。
- 这项优先权只给直接因持有支付稳定币产生的请求,别的请求不享有。
按比例落到数字上,拿储备只够付全部持币请求九成、每枚按 1 美元请求的情形来说,每个持币人从储备里拿到自己请求额的九成,持有 1,000 枚的分到 900 美元,持有 10 万枚的分到 9 万美元。
没兑付的那一成,第 11 条改了破产法的受偿顺序。持币人从法定储备里兑不完的剩余请求,算作对破产财产的请求,排第一顺位,连破产法里原本享有优先权的费用和请求也排在它后面。这个第一顺位有限度,只覆盖发行人若照法案的储备要求办、本应多持有的那部分储备。
法定储备本身不计入破产财产,但破产法的自动中止(automatic stay)仍然适用于这些储备;第 11 条还把从法定储备中赎回该发行人的支付稳定币,加进了自动中止的事项。自动中止指破产申请一提出,针对债务人及其财产的追讨、执行等动作随即暂停。
暂停之后怎么开始分钱,条文给了程序:发行人在申请破产当天或之后尽快提交动议和证明,法院据此认定有储备可以按比例分给处境相同的持币人时,要尽最大努力在规定的听证之后 14 天内,下达开始分配的最终命令。按美国破产法申请破产后,持币人向储备赎回不会照常办理,要等这道命令;14 天对应下令开始分配这一步,不是钱到持币人手上的时间。
GENIUS 法案第 11 条最晚哪天生效、只管哪些发行人?
第 11 条只用于获许可的支付稳定币发行人,生效则照第 20 条在两个日子里取较早的一个,一个是成法满 18 个月,一个是主要联邦支付稳定币监管机构发布实施本法的任何最终规则满 120 天。
获许可发行人在法案里有明确定义,须在美国设立,并且属于三类之一,即经批准发行支付稳定币的受保存款机构子公司、联邦合格支付稳定币发行人、州合格支付稳定币发行人。发行人不在这三类里,第 11 条的顺序用不上;这类发行人发行的币,法案对数字资产服务提供者向美国境内的人销售另设了从成法满 3 年起的限制,并留有例外条款。
法案 2025 年 7 月 18 日签署,成法满 18 个月按日历推算是 2027 年 1 月 18 日;要比这一天更早生效,得有最终规则先发布并满 120 天。
纽约州 2022 年的指引要求它监管的美元稳定币隔离储备
GENIUS 法案之前,州一级已有成文要求。纽约州金融服务局 2022 年 6 月 8 日发布的美元稳定币发行指引,只适用于它所监管的虚拟货币实体、在它监管下发行的美元稳定币;对这类币,它一般会附加以下几项条件。
- 储备资产与发行实体的自有资产隔离,托管在存款有联邦保险的州或联邦特许存款机构,和(或)事先经它书面批准的资产托管机构,并为持币人的利益持有。
- 赎回政策事先经它书面批准,给任何合法持币人按面值及时赎回的权利,即 1 枚兑 1 美元,扣除常规且已充分披露的费用;可以附合理、不繁重的条件,例如持币人先在发行人处完成开户审核。
- 赎回政策要写清「及时」的时限,或者明确采用默认条款:发行人收到合规赎回指令的那个营业日之后,不超过两个完整营业日(T+2)。合规赎回指令要求发行人已收到指令,持币人(或其指定的人)已完成开户审核,其他必要条件也已满足。
T+2 也有例外。特殊情况下,该局认定按时赎回很可能危及储备的足额支持或储备资产的有序变现时,有权要求或允许不符合及时标准的赎回。
手里的稳定币该从发行人、监管地和赎回资格查起
发行人是谁、受哪里监管,是头一个要查清的。到发行方官网读条款,找出发行这枚币的公司,再对照法案定义的三类获许可主体和纽约州那份指引的适用范围。哪一类都对不上的,第 11 条和这份州指引都用不到它,发行人破产时按哪里的规则处理,要另查发行人所在地的法律。
然后读条款里讲储备的句子。有的写储备与公司资金分开、为持有人利益持有,有的只写储备由哪些资产构成;发行人破产后谁先分,仍由适用的破产规则排定。
再看自己有没有直接赎回的资格。两份条款把直接赎回给了 Type A 用户和已验证客户,USDC 条款还写明,Type B 用户在开立 Circle Mint 账户之前不能向发行方赎回。手里的币只记在一个链上地址里的,条款里按 1 美元赎回这条路,要先过开户或验证这一关。
币如果存放在交易平台的账户里,还要另算平台自身出事的情形;平台停止提现时的提现排障与债权申报,要对着平台的公告和条款去办。
持有人还会追问的保护与赎回限制
USDT 条款说的不受 FDIC、SIPC 保护是什么意思?
意思是持有这类代币得不到美国联邦存款保险公司(FDIC)或证券投资者保护公司(SIPC)的保护,其他辖区的类似保护也不适用,这是 USDT 服务条款对其代币的写法。银行存款出问题时由存款保险赔付的那类安排,不覆盖这些代币。
GENIUS 法案保证持有人全额拿回美元吗?
第 11 条写的是受偿顺序,能否全额拿回仍是法案要求研究的问题。获许可发行人的持币人对法定储备优先、彼此按比例,储备不足的部分在限定范围内排第一顺位;持币人能否全额获偿,法案要求主要联邦支付稳定币监管机构列入研究,并在成法后 3 年内向参众两院相关委员会提交报告。
发行方正常运营时也会暂停赎回吗?
两份条款都保留了暂停的权利。USDT 的服务条款写明,发行方可以自行决定延迟或暂停你对网站和服务的使用,买入和赎回也在内;USDC 条款对 Type A 用户写明,发行方可以不经事先通知拒绝处理任何发行或赎回,也可以随时限制或暂停相关服务,这项权利受适用法律与牌照义务约束。