储备报告 · 鉴证与审计
USDT 每季度的储备报告是鉴证,KPMG 审计的是 Tether 2025 年度财务报表
按 Tether 2026 年 8 月 13 日的公告,它现在有了一份审计:KPMG U.S. 完成了对 Tether International, S.A. de C.V. 截至 2025 年 12 月 31 日年度财务报表的审计,出具无保留意见(unqualified opinion)。审计是会计师事务所对一整套财务报表发表意见;公告对「无保留」的解释是,这份意见不带保留、例外或附加说明。这是发行方公告里的说法,审计的对象是这一家公司的这一个年度。
Tether 每季度公布的储备报告属于鉴证(attestation):会计师事务所针对某一天的数字出具报告。2026 年二季度那份由 BDO 出具,时点是 6 月 30 日。两种报告回答的问题和覆盖的时间都不同,拿到一份储备报告,要认出它属于哪一种再去读里面的数。
USDT 的季度储备鉴证报告核对的是一个时点的资产和负债
Tether 在 2026 年 7 月 31 日发布的二季度鉴证公告里说,这份报告由 BDO 出具,确认了 Tether 的 Financial Figures and Reserves Report 准确,并给出 2026 年 6 月 30 日支撑 USDT 的资产概况。公告接着列出公司管理层的三句陈述,原文以 The Management of the Company asserts 起头:
- 公司总资产 187,751,426,411 美元;
- 公司总负债 183,641,897,215 美元,其中 183,622,105,630 美元对应已发行的数字代币;
- 公司资产超过负债 4,109,529,196 美元。
三句陈述写的都是 6 月 30 日这一天,最后一句的数是前两句的差。之后储备资产的价格怎么变、代币又发行或赎回了多少,不在这三句陈述覆盖的范围里。这类储备鉴证做的事是:管理层报出一个时点的数,会计师事务所对这个时点的数给出结论。
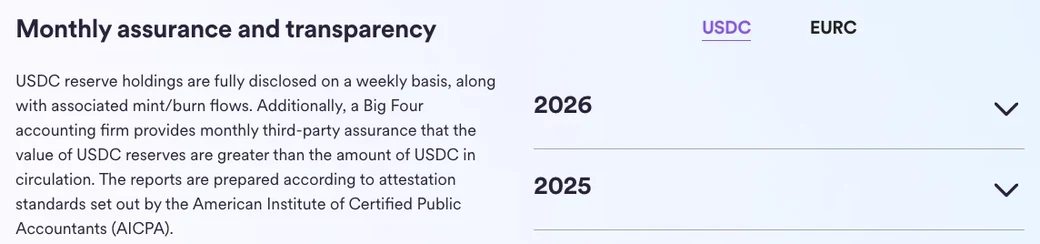
USDC 的同类报告按月出。Circle 透明度页写道,USDC 储备持仓连同铸造、销毁的流量每周披露;另有一家四大会计师事务所(a Big Four accounting firm)每月就「USDC 储备的价值大于流通中的 USDC 数量」提供 third-party assurance(第三方结论);这里的 assurance 指会计师事务所对这组数字出具的结论,没有担保的含义。这些报告按美国注册会计师协会(AICPA)的鉴证准则(attestation standards)编制。
KPMG 对 Tether 2025 年度财务报表的审计查了哪些内容?
Tether 2026 年 3 月 24 日公告,已与一家四大会计师事务所正式签约,做首次完整的独立财务报表审计。8 月 13 日的审计公告说,审计覆盖整套财务报表:完整的资产负债表,包括构成储备的资产和已发行代币对应的负债,再加上利润表、权益变动表和现金流量表,每一部分都做了独立的实质性测试和核验。黄金这一项,公告说 KPMG 逐根清点并检查了 Tether 持有的金条,核对每一根的存在和标识信息,没有只依赖托管方或交易对手出的报告。
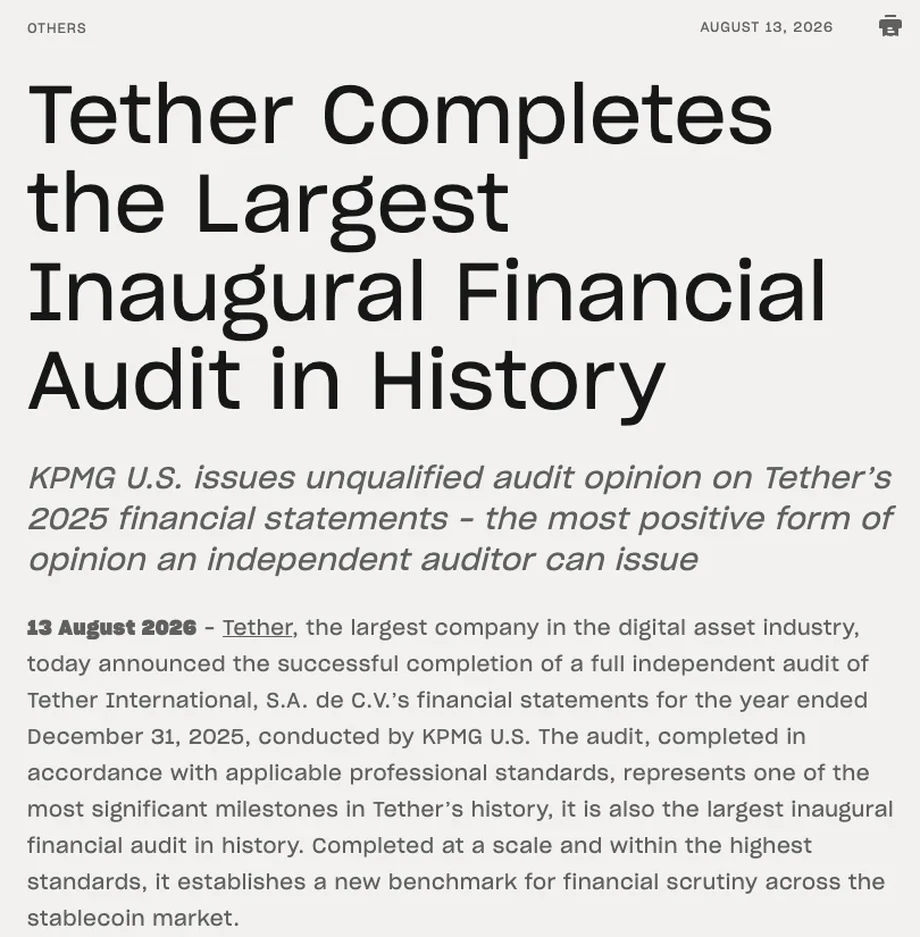
审计回答的问题是:财务报表有没有在所有重大方面公允地列报公司 2025 年 12 月 31 日的财务状况,以及截至这一天的那个年度的经营成果和现金流量,编制基础是美国公认会计原则(U.S. GAAP)。按公告的说法,KPMG 出具的是无保留意见,也就是对这个问题给了肯定的回答。和鉴证相比,对象从一个时点的几项数字换成了一个年度的整套报表。
公告说,这次审计是对现有季度储备报告的补充。经审计的 2025 年度财务报表显示储备超过负债 68.14 亿美元,这个数出自公告引述的首席财务官发言,日期是 2025 年 12 月 31 日;二季度鉴证公告里管理层陈述的资产超过负债 4,109,529,196 美元,日期是 2026 年 6 月 30 日。两个数出自不同种类的报告,日期也不同,所以读数字一定要带着日期。
怎么分辨手里这份稳定币储备报告是鉴证还是审计?
在发行方的公告页和透明度页上,能核到下面几处写法:
- 时间的写法。只写 as of 加一个日期,报的是那一天的数;写 for the year ended 加一个日期,报的是截至那一天的一整年。Tether 二季度公告里是 as of June 30, 2026,审计公告里是 for the year ended December 31, 2025。
- 报告的自称和依据的准则。Tether 二季度公告把那份报告叫 attestation,Circle 透明度页写月度报告按 AICPA 的 attestation standards 编制,这两份归在鉴证一类;Tether 审计公告用的词是 audit 和 audit opinion。
- 出具的间隔。Circle 的报告每月一份,Tether 的储备报告每季度一份;Tether 的审计对应一个完整年度。
| 比的是什么 | 储备鉴证报告 | 财务报表审计 |
|---|---|---|
| 回答的问题 | 报出的几项数字是否属实:Tether 二季度那份是 6 月 30 日的资产和负债,Circle 月度那份是 USDC 储备价值是否大于流通量 | 一个年度的财务报表是否在所有重大方面公允列报 |
| Tether(USDT) | BDO 出具的季度鉴证,2026 年二季度那份的时点是 6 月 30 日 | KPMG U.S. 对截至 2025 年 12 月 31 日的年度出具无保留意见(据 Tether 2026 年 8 月 13 日公告) |
| Circle(USDC) | 一家四大会计师事务所每月出具第三方结论,报告按 AICPA 鉴证准则编制 | Deloitte & Touche LLP 是 Circle 的独立审计师,自 2022 财年起审计 Circle 的财务报表 |
Tether 的透明度页给资产和负债三项数字标了日期,写法是 as of the last Reserves Report (30 June 2026);截至 2026 年 10 月,页面指的最近一份储备报告是时点 6 月 30 日的这份。三项依次是 Total Assets、Total Liabilities 和 Net Equity:Total Assets 指 Tether 发行主体拥有、构成代币储备的资产,Total Liabilities 指发行主体的负债,Net Equity 指总资产超出总负债的部分。
Circle 各月的报告在它的透明度页上按年份和月份列出,USDC 和 EURC 各有一组,要核对哪个月就点开哪个月的那一份。
美国 GENIUS 法案对稳定币储备月报和年度审计的要求
美国 2025 年 7 月 18 日成法的 GENIUS 法案,把会计师事务所对月度报告的查验(examination)和年度财务报表审计写成了分开的两项义务,义务人都是「获许可的支付稳定币发行人」(permitted payment stablecoin issuer)。法案把这个称呼限定为在美国设立的三类主体:获批发行支付稳定币的受保存款机构子公司、联邦合格支付稳定币发行人、州合格支付稳定币发行人。两项义务都要等法案生效,第 20 条给的是两个日子里较早的一个:成法满 18 个月,也就是 2027 年 1 月 18 日;或者主要联邦支付稳定币监管机构发布实施本法的最终规则满 120 天。
获许可的支付稳定币发行人要在官网公布每月的储备构成;上一个月末报告披露的信息,每月要交一家注册会计师事务所(registered public accounting firm,含义沿用 2002 年《萨班斯-奥克斯利法案》第 2 条)查验。这一项条文用的词是 examined,按年的那一项用的是 audit。首席执行官和首席财务官每月还要向监管机构提交证明,确认月度报告准确。
获许可的支付稳定币发行人里,合并未偿发行总量超过 500 亿美元、又不受《1934 年证券交易法》第 13(a) 或 15(d) 条报告要求约束的,每年要按公认会计原则编制年度财务报表,交注册会计师事务所审计;审计依照上市公司会计监督委员会(PCAOB)制定的适用审计准则,经审计的报表要在发行人官网公开。并非由获许可的支付稳定币发行人发行的支付稳定币,法案第 3 条另有一项限制,从成法满 3 年之日起生效:除该条 (c) 款和第 18 条另有规定外,数字资产服务提供者不得向美国境内的人要约或出售这类稳定币。具体到某一种币受不受影响,先看它的发行人算不算上面那三类主体;不算的话,再看该条 (c) 款和第 18 条的例外适不适用。平台向美国境内的人卖 USDT 会受什么限制,本站另有一篇细讲。
州一级,纽约州金融服务局 2022 年 6 月的指引只管在它监管下、由它监管的虚拟货币实体发行的美元稳定币:储备至少每月一次,由在美国持牌的独立注册会计师按 AICPA 鉴证准则,对管理层的陈述(management's assertions)做查验;指引把这一条放在 Attestation 小标题下。
Tether 审计和储备鉴证的结论只管公告写明的公司和日期
Tether 透明度页的释义写的是:发行主体(Tether Issuer)是 Tether International, S.A. de C.V.;这个词和某份储备报告连用时,指那份报告写明的发行实体。Tether Investments, S.A. de C.V. 等其他实体持有的公司自有资金不算储备,也不计入 Total Assets。审计公告点名的是 Tether International, S.A. de C.V. 这家公司、截至 2025 年 12 月 31 日的年度,2026 年的数字不在这份意见覆盖的年度里。
两种报告写的都是已经过去的日期,USDT 和 USDC 在这一点上一样。之后储备够不够、持有人能不能按 1 美元换回美元,要看当时的资产和发行方的赎回条款,报告的结论延伸不到那里。要是看到「USDT 储备通过了审计」这类说法,可以回头核对它指的是哪一份:每季度的储备报告是鉴证,对应季末那一天管理层陈述的数;审计意见对应的是 2025 年度的财务报表。
常见问题
Tether 这次审计按的是什么准则?
Tether 的审计公告有两处提到准则:正文写审计依照适用的专业准则(applicable professional standards)完成,首席执行官的引语里是 AICPA 准则。被审计的财务报表按美国公认会计原则(U.S. GAAP)编制。
有了年度审计,还要不要看 Tether 的季度储备报告?
还要看。Tether 的审计公告说,这次审计是对现有季度储备报告的补充。审计覆盖的年度截至 2025 年 12 月 31 日,这一天之后的储备数字不在这份审计意见里,得看之后各季度的储备报告,2026 年二季度那份的时点是 6 月 30 日。
Circle 透明度页上写的 Deloitte 是做什么的?
Circle 透明度页有两处提到会计师事务所。讲 USDC 月度报告的那一句里,一家四大会计师事务所(a Big Four accounting firm)每月出具第三方结论(third-party assurance),这一句没有点出事务所的名字。另一处写明 Deloitte 是 Circle 的独立审计师,自 2022 财年起审计 Circle 的财务报表。